El 40 % de los consumidores no vuelve a comprar tras un rechazo erróneo
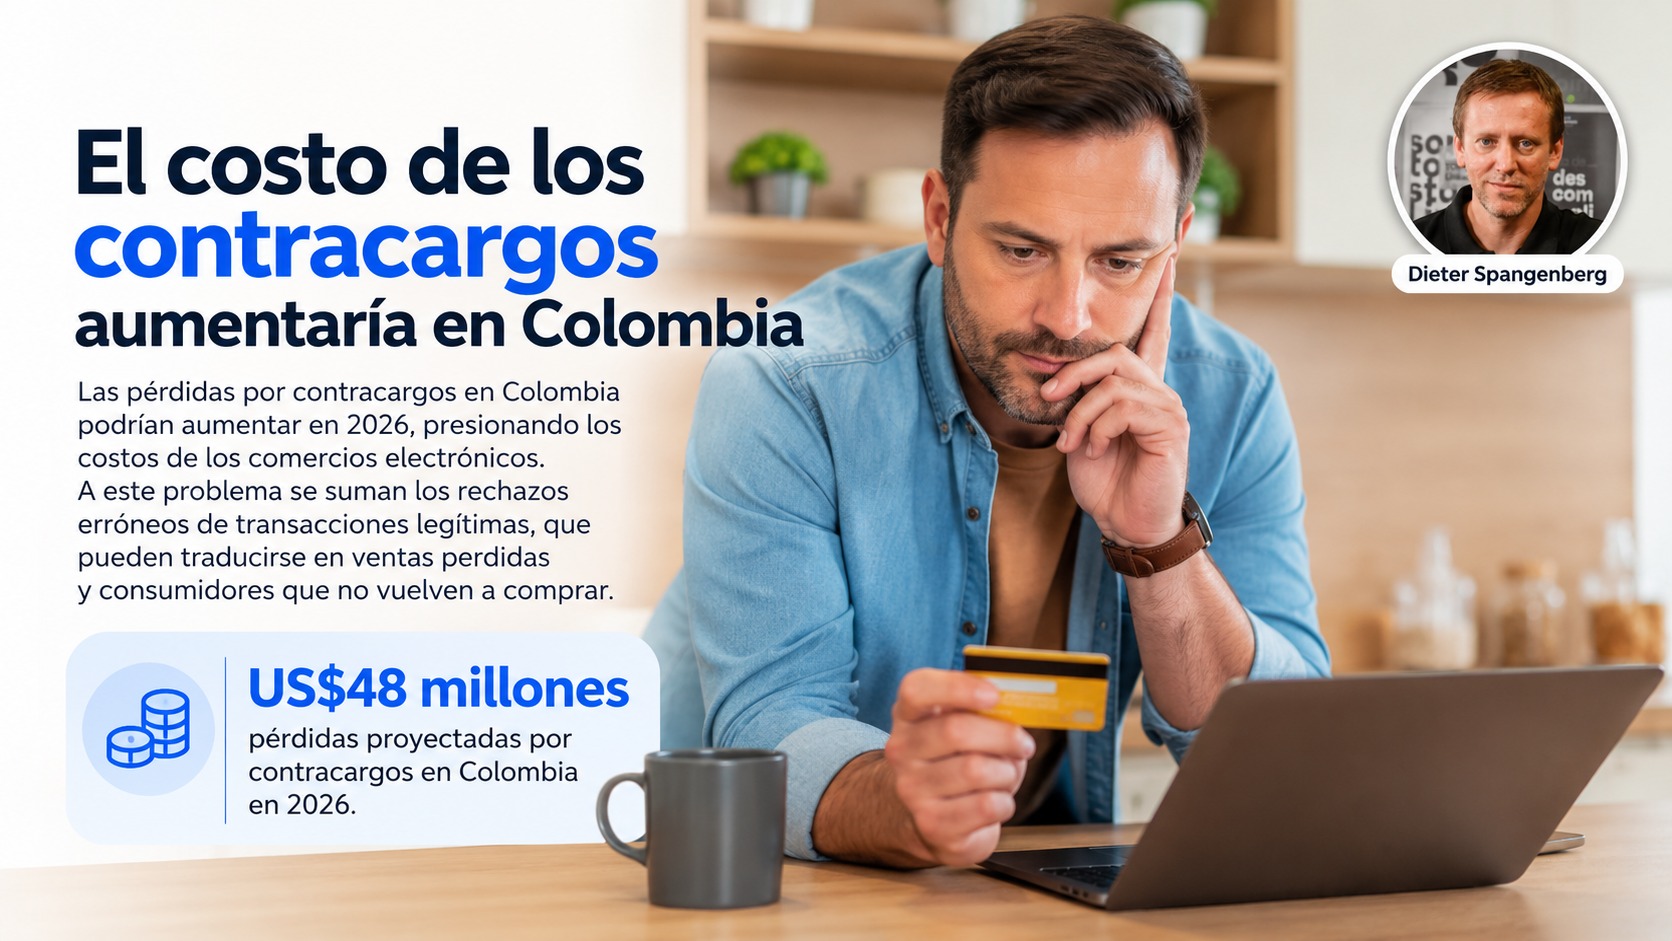
Las pérdidas por contracargos en Colombia podrían alcanzar los US$48 millones en 2026, mientras los rechazos injustificados de compras amenazan con alejar a los consumidores del comercio electrónico.
Los comercios colombianos enfrentan el reto de prevenir el fraude digital sin bloquear compras legítimas ni trasladar los costos de las transacciones fraudulentas a los consumidores.
Las pérdidas por contracargos en Colombia alcanzaron un estimado de US$43 millones en 2025 y podrían llegar a US$48 millones en 2026, según proyecciones de la fintech Koin, especializada en prevención del fraude en el comercio electrónico. A este problema se suman los rechazos erróneos de transacciones, que pueden traducirse en ventas perdidas y clientes que no vuelven a comprar.
Entre los errores que afectan la rentabilidad de las tiendas virtuales están asumir el fraude como un costo inevitable, descuidar la gestión de los contracargos y aplicar controles de seguridad que impiden operaciones legítimas. En conjunto, estas prácticas pueden generar pérdidas económicas y deteriorar la confianza de los consumidores.
El costo de asumir el fraude.
Aceptar las pérdidas por fraude como parte normal de la operación puede llevar a algunos comercios a compensarlas mediante incrementos de precios. Sin embargo, trasladar esos costos al consumidor no resuelve el problema y puede afectar la competitividad, la experiencia de compra y la confianza en la marca.
Las herramientas tecnológicas de prevención permiten analizar grandes volúmenes de datos para identificar patrones sospechosos y comportamientos anómalos en tiempo real. Entre las tecnologías utilizadas están la inteligencia artificial (IA), la inteligencia artificial generativa (GenAI) y el aprendizaje automático (machine learning).
“La mejor forma de enfrentar el fraude es a través de herramientas tecnológicas antifraude, como Inteligencia Artificial (IA), Generative AI (GenAI) y Machine Learning, que desempeñan un papel fundamental en la protección de usuarios y empresas. Estas soluciones basadas en IA pueden analizar grandes volúmenes de datos en tiempo real, identificando patrones sospechosos y comportamientos anómalos”, afirma Dieter Spangenberg, Chief Fraud Officer de Koin.
Los contracargos presionan los costos.
Los contracargos, conocidos como chargebacks, se producen cuando un cliente disputa una transacción ante su entidad financiera. Como resultado del procedimiento, el pago puede revertirse y los recursos retirarse al comercio.
No todos estos casos corresponden a fraude. Algunos responden a reclamaciones legítimas, como cobros incorrectos o productos que no fueron entregados. Otros pueden estar relacionados con operaciones fraudulentas o con el denominado fraude amigable, que ocurre cuando una compra autorizada es desconocida o disputada posteriormente de manera indebida.
Koin estima que las pérdidas por este concepto en Colombia pasarán de US$43 millones en 2025 a US$48 millones en 2026.
La falta de seguimiento, la ausencia de soportes de las transacciones y las respuestas fuera de los plazos establecidos reducen las posibilidades de defender ventas legítimas y pueden aumentar los costos operativos.
“Es muy importante que las tiendas en línea identifiquen los intentos de phishing, compras fraudulentas o uso indebido de información personal casi de manera instantánea, y tomen acción bloqueando o señalando operaciones de riesgo antes de que causen perjuicios tanto a un usuario como al propio comercio; de esta forma lograrán crear un entorno digital más seguro y confiable garantizando el éxito de los negocios”, enfatiza Spangenberg.
Los rechazos erróneos también cuestan.
Los sistemas de seguridad demasiado restrictivos pueden bloquear transacciones legítimas. Este fenómeno, conocido como falsos positivos, representa un costo comercial que puede pasar inadvertido en los indicadores tradicionales de fraude.
Según Koin, el 40 % de los consumidores no vuelve a intentar comprar después de experimentar un rechazo erróneo. Entre las causas de estos bloqueos figuran los algoritmos de detección demasiado estrictos, la falta de contexto en la evaluación del riesgo, los modelos de fraude desactualizados y los problemas de comunicación con los emisores de tarjetas.
Para reducir estos riesgos, los comercios pueden verificar los pagos en fuentes oficiales antes de entregar los productos, establecer protocolos para devoluciones y pedidos de alto riesgo, restringir el acceso a información sensible, utilizar herramientas de seguridad confiables y capacitar periódicamente a sus colaboradores.
También es importante registrar los incidentes, revisar los patrones de reclamaciones y ajustar los controles según los riesgos de cada canal de venta. La automatización de ciertas verificaciones puede ayudar a reducir errores, siempre que se implemente con criterios claros y mecanismos para revisar posibles falsos positivos.
La prevención del fraude digital requiere equilibrar la detección de operaciones sospechosas con la protección de las compras legítimas. La gestión adecuada de los contracargos, el seguimiento de los incidentes y la revisión de los controles permiten abordar los riesgos sin descuidar la experiencia de los consumidores.
|
|
| Recomendados | ||
|
|
| Debes saber esto | ||